Đây thường là một trong những câu hỏi đầu tiên khi bạn bắt đầu nghĩ tới việc mua bảo hiểm nhân thọ:
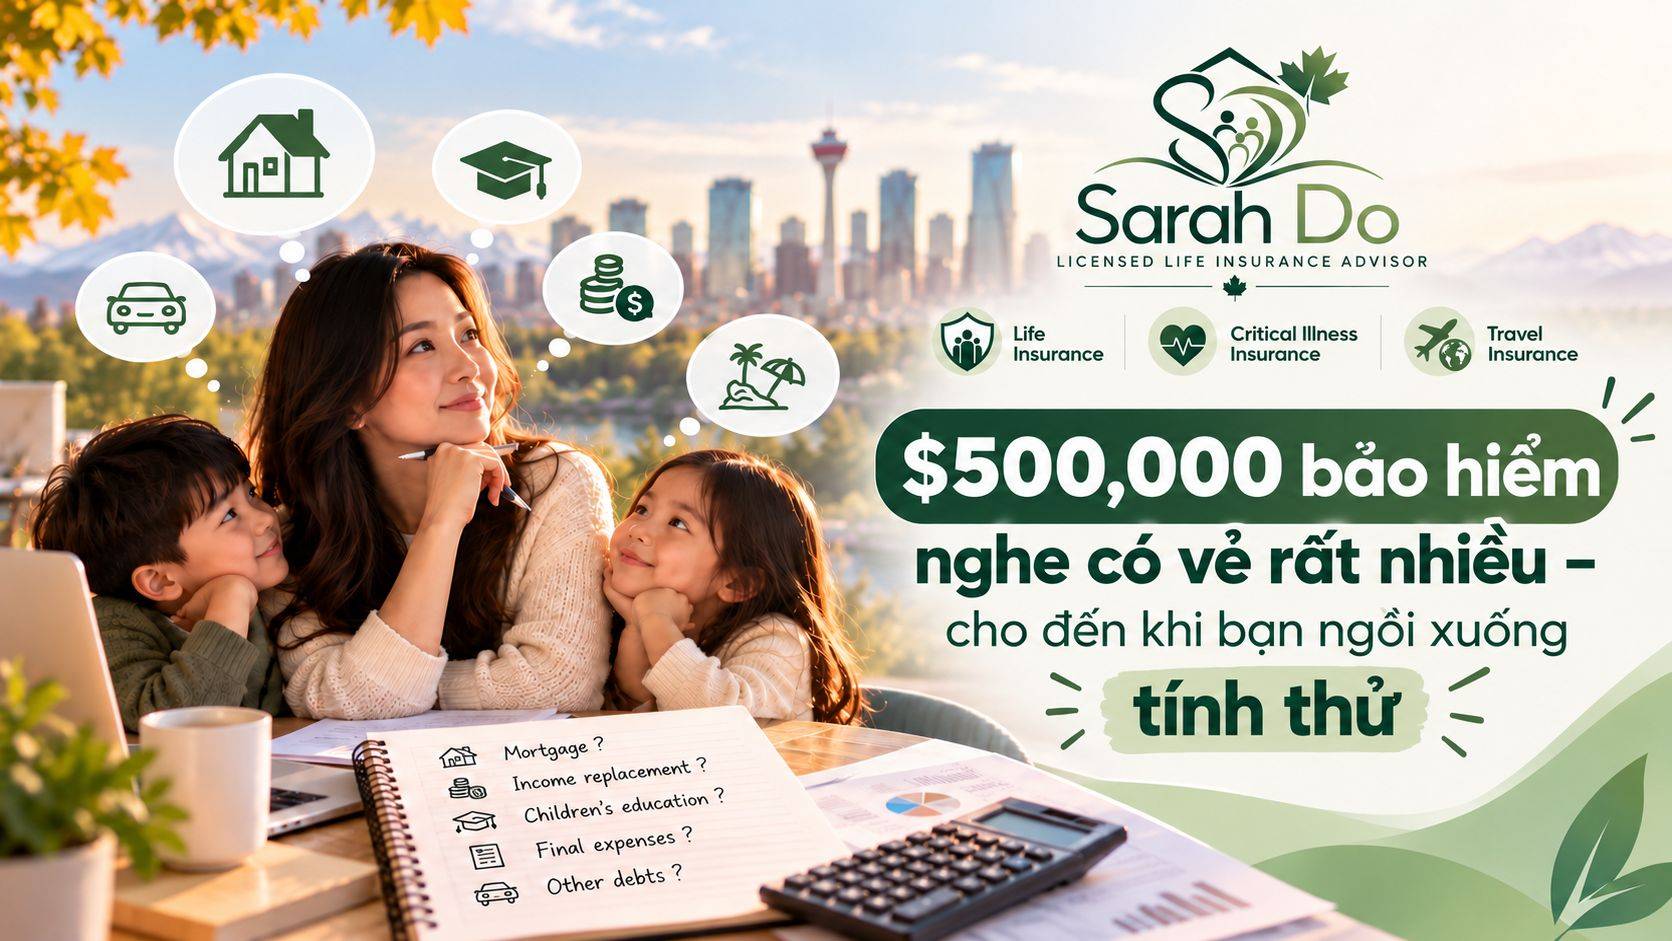
Nên mua $250,000, $500,000 hay $1 triệu?
Nghe có vẻ khá vô chừng. Và thật ra đúng là như vậy.
Không có một con số đúng cho tất cả mọi người.
Có rất nhiều khách hàng gọi cho mình và rất quyết đoán:
“Em gửi giúp chị quote cho mức bảo hiểm $100,000 nhé!”
Câu mình thường hỏi lại ngay sau đó là:
“Tại sao chị lại chọn $100,000?”
Và sự thật là rất ít người thực sự biết mình cần bao nhiêu. Đa phần chúng ta chọn một con số vì cảm thấy nó “có vẻ đủ”, hoặc vì nghe người khác cũng mua chừng đó.
Vậy bao nhiêu mới là đủ?
Thật ra, để trả lời câu hỏi này không phức tạp như bạn nghĩ.
Hãy bắt đầu bằng một câu hỏi đơn giản:
“Nếu một ngày tôi đột ngột qua đời, gia đình tôi cần bao nhiêu tiền để tiếp tục cuộc sống?”
Từ câu hỏi đó, chúng ta có thể bắt đầu tính.
1. Life insurance thực sự dùng để làm gì?
Nhiều người nghĩ khá đơn giản rằng life insurance là để lại một cục tiền thật lớn cho gia đình khi mình mất.
Nhưng mục đích quan trọng hơn của life insurance là thay thế những giá trị tài chính mà người được bảo hiểm không còn có thể cung cấp khi họ qua đời.
Những nhu cầu đó thường được chia thành hai nhóm.
1.1. Nhu cầu trước mắt
- Chi phí hậu sự
Tang lễ và những chi phí phát sinh ngay sau khi một người qua đời.
- Các khoản nợ
Ví dụ như nợ cá nhân, line of credit, credit card, car loan…
- Mortgage
Mortgage cũng là một khoản nợ, nhưng thường là khoản nợ lớn nhất trong đời của một gia đình. 😊
Bạn có thể tự hỏi:
“Nếu mình mất ngày mai, mình có muốn người còn lại phải tiếp tục gánh toàn bộ mortgage không?”
Tuy nhiên, không phải gia đình nào cũng cần mua đủ bảo hiểm để trả sạch mortgage.
Ví dụ, nếu người còn lại vẫn có thu nhập tốt, mục tiêu của bạn có thể chỉ là giảm mortgage xuống một mức mà họ có thể tiếp tục chi trả thoải mái.
1.2. Nhu cầu của gia đình trong tương lai
Đây mới là phần dễ bị bỏ sót.
- Chi phí chăm sóc con
Nếu gia đình mất đi một người chăm sóc, liệu có phát sinh thêm chi phí hay không?
Có thể là daycare, before/after-school care, summer camps, người đưa đón hoặc những chi phí chăm sóc khác.
Và nên nhớ:
Con càng nhỏ, thời gian gia đình cần được hỗ trợ tài chính càng dài.
Một gia đình có con 2 và 5 tuổi sẽ có nhu cầu rất khác với một gia đình có con 17 và 20 tuổi.
- Chi phí giáo dục
Nếu bạn không còn ở đây, bạn vẫn muốn đóng góp bao nhiêu cho việc học của con?
Khoản này đôi khi khá dễ bị bỏ qua.
Cá nhân mình rất coi trọng việc các con có đủ điều kiện tài chính để học sau trung học. Vì vậy, khi tính coverage cho chính mình, mình luôn dành một khoản dự kiến để các con có thể hoàn thành ít nhất bốn năm đại học.
Mỗi gia đình sẽ có một mục tiêu khác nhau. Điều quan trọng là bạn xác định được mục tiêu của mình là gì.
- Chi phí sinh hoạt của gia đình
Đây thường là một trong những khoản lớn nhất.
Nếu thu nhập của bạn biến mất, gia đình có cần thay thế toàn bộ số tiền đó không?
Không nhất thiết.
Một số chi phí của bạn cũng sẽ không còn nữa. Nhưng mortgage hoặc tiền thuê nhà, groceries, utilities, childcare và rất nhiều chi phí nuôi con vẫn tiếp tục.
Ví dụ, sau khi tính toán, bạn thấy gia đình cần thêm khoảng $40,000 mỗi năm để duy trì cuộc sống hiện tại trong 10 năm.
Chỉ riêng khoản này đã là:
$40,000 × 10 năm = $400,000
Đây mới chỉ là phép tính đơn giản, chưa tính đến những yếu tố như lợi nhuận đầu tư, lạm phát hay thuế.
Nếu không muốn tính chi tiết, đôi khi người ta dùng mức khoảng 5–10 lần thu nhập hàng năm như một cách ước tính nhanh.
Nhưng đây chỉ là rule of thumb. Một gia đình có hai con nhỏ và mortgage lớn rõ ràng sẽ khác một gia đình không có con và đã gần trả hết nhà.
Ngoài ra, bạn cũng có thể cộng thêm những mục tiêu tài chính khác mà mình vẫn muốn gia đình thực hiện được, hoặc đơn giản là một khoản dư mà bạn mong muốn để lại cho những người mình yêu thương.
2. Một công thức đơn giản để ước tính nhu cầu bảo hiểm
Sau khi xác định những nhu cầu trên, bạn có thể dùng một công thức khá đơn giản:
Insurance Need = Các khoản nợ + Nhu cầu tương lai của gia đình + Thu nhập cần thay thế − Tài sản hiện có − Bảo hiểm hiện có
Trong “các khoản nợ” có thể bao gồm mortgage nếu mục tiêu của bạn là trả hết hoặc giảm khoản vay này.
Sau khi cộng những khoản gia đình cần, hãy trừ đi những nguồn tài chính mà gia đình đã có, ví dụ:
- Savings
- Non-registered investments
- TFSA
- Life insurance hiện có
- Group life insurance từ công ty
Nhưng có một điểm cần lưu ý:
Không phải tài sản nào bạn đang có cũng mặc định nên được đem ra tiêu nếu bạn qua đời.
Ví dụ, RRSP dành cho retirement của người còn lại có thể không phải là khoản mà gia đình muốn rút ra để trả mortgage.
Vì vậy, khi trừ tài sản hiện có, hãy tự hỏi:
“Mình có thực sự muốn gia đình sử dụng khoản tiền này cho mục đích đó không?”
Dĩ nhiên, khi làm needs analysis cho khách hàng, mình không ngồi cộng trừ thủ công từng khoản như thế này. Mình có công cụ để tính toán chi tiết hơn.
Nếu bạn muốn tự tính trước, cứ nhắn mình. Mình có thể gửi file để bạn tự điền thử. Còn nếu muốn mình cùng tính thì có thể book một buổi hẹn với mình.
3. Đừng quên giá trị của người không tạo ra thu nhập
Đây là một điểm rất dễ bị bỏ qua.
Giả sử một người ở nhà chăm con và hiện có thu nhập bằng $0.
Có phải người đó không cần life insurance?
Hãy thử nghĩ xem nếu người đó không còn nữa:
- Ai sẽ chăm con?
- Gia đình có phải trả thêm daycare không?
- Ai đưa đón con đi học?
- Ai nấu ăn, dọn dẹp?
- Người còn lại có phải giảm giờ làm để chăm sóc gia đình không?
Tất cả những công việc đó đều có giá trị kinh tế, dù chúng không tạo ra một paycheque hàng tháng.
Vì vậy:
Thu nhập bằng $0 không có nghĩa là giá trị tài chính đối với gia đình bằng $0.
4. Khi nào nên tính lại Insurance Needs?
Life insurance không phải là thứ mua xong rồi quên trong 20 năm.
Nhu cầu bảo hiểm của chúng ta thay đổi theo cuộc sống.
Bạn nên xem lại coverage khi có những thay đổi lớn như:
Kết hôn → Có con → Mua nhà → Thay đổi thu nhập → Vay thêm mortgage → Ly thân/ly hôn → Con trưởng thành → Tài sản thay đổi đáng kể
Một policy phù hợp với bạn ở tuổi 30 chưa chắc vẫn còn phù hợp ở tuổi 40.
Vậy cuối cùng, $500,000 hay $1 triệu mới đủ?
Câu trả lời vẫn là:
Tùy vào gia đình của bạn.
$500,000 có thể nhiều hơn mức cần thiết đối với một người, trong khi $1 triệu vẫn có thể chưa đủ đối với người khác.
Vì vậy, thay vì bắt đầu bằng câu hỏi:
“Tôi nên mua policy bao nhiêu?”
Hãy thử hỏi:
“Nếu thu nhập và những đóng góp của tôi biến mất ngày mai, tôi muốn gia đình mình vẫn có thể làm được những gì?”
Nếu bạn chưa biết coverage hiện tại của mình đang thiếu, đủ hay dư, hãy bắt đầu bằng một needs analysis.
Liệt kê các khoản nợ, mortgage, nhu cầu của con, thu nhập cần thay thế và những tài sản cũng như bảo hiểm mà bạn đã có.
Từ đó, bạn mới biết mình thực sự cần bảo vệ bao nhiêu — trước khi nghĩ đến việc nên mua sản phẩm nào.
Nếu cần, mình có thể cùng bạn thực hiện phép tính này dựa trên hoàn cảnh thực tế của gia đình. Hoặc nếu chỉ muốn tự tính thử trước, cứ nhắn mình xin file Insurance Needs Calculator.
Disclaimer: Bài viết nhằm mục đích cung cấp thông tin chung và không thay thế cho tư vấn tài chính, thuế hoặc pháp lý phù hợp với hoàn cảnh cá nhân.